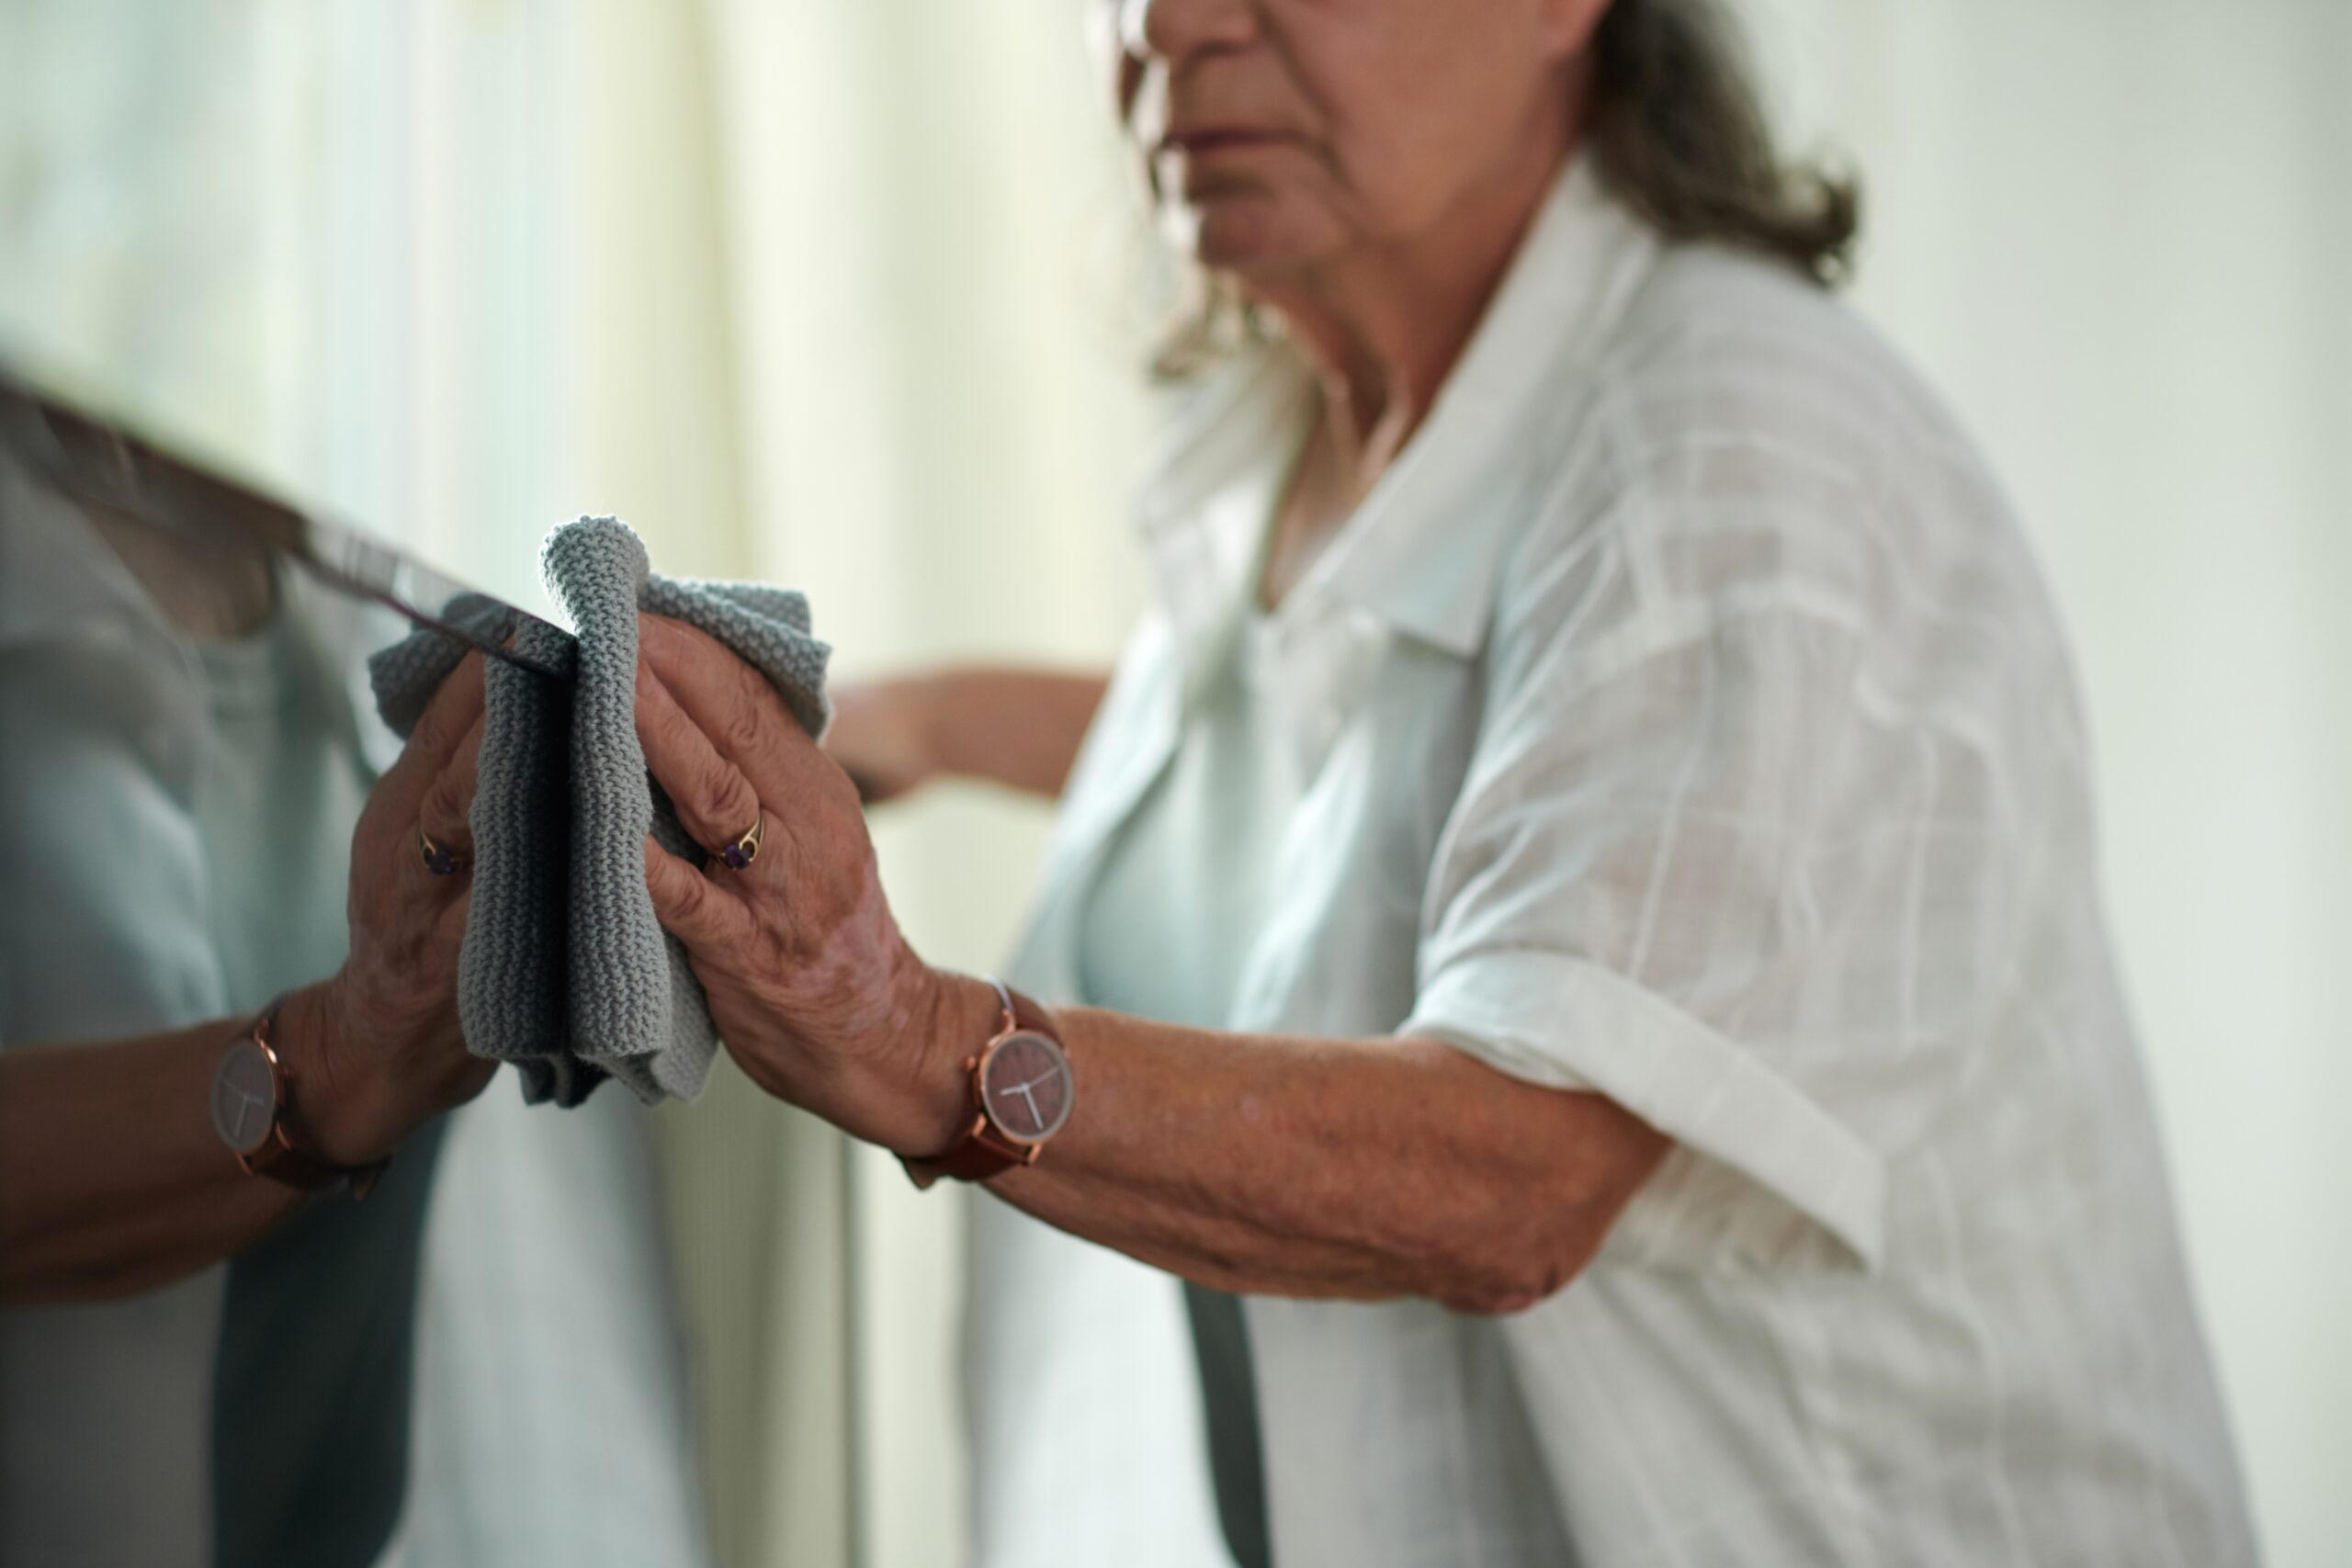
A los 66 años, Araceli Herrera todavía limpia casas. En una de ellas entra alrededor de las ocho de la mañana y sale a las dos de la tarde. Por esas seis horas recibe 200 dólares. Dice que las señoras para las que trabaja son amables con ella. No le pagan bien, aclara, pero son amables.
Por ahora su cuerpo todavía aguanta para seguir trabajando, dice. Y tiene que aguantar, porque Araceli ya hizo las cuentas sobre su retiro y el dinero no le alcanza.
El año pasado, cuando cumplió 65 años, Araceli cuenta que recibió información del Seguro Social según la cual, si comenzaba a cobrar sus beneficios en ese momento, recibiría alrededor de 600 dólares mensuales.
“Dije que no, porque 600 no me alcanza”, le dijo a La Alianza. Así que siguió trabajando.
Pocas tienen beneficios de jubilación en sus trabajos
Araceli es trabajadora del hogar desde 1992. Ha cuidado personas mayores, ha sido niñera y ha limpiado casas. Durante décadas también cuidó a personas con problemas de salud mental. Dice que ese fue el trabajo más duro que tuvo.
Trabajaba por las noches y debía quedarse a dormir en la casa para cuidar a tres mujeres con distintas condiciones de salud mental, entre ellas esquizofrenia y depresión severa. Su cama estaba en la sala y por instrucción de su empleadora debía mantener encendida la televisión.
De ese trabajo todavía recuerda la primera noche. Se durmió en la sala y en algún momento, abrió los ojos y vio a las tres mujeres paradas alrededor de su cama, observándola.
“Dios mío”, pensó. “¿Me van a matar o algo?”.
Sin embargo siguió trabajando allí. Pagaban bien y necesitaba el dinero. Araceli cuenta que durante esos años sus salarios fueron reportados al Seguro Social, por lo que ese trabajo contribuyó al beneficio de jubilación que hoy puede recibir.
En muchos de los otros trabajos que tuvo, la historia fue distinta.
Araceli trabajó por décadas como limpiadora para las mismas familias, 20 años con unas, 25 con otras. Con una de ellas incluso trabajó alrededor de 30 años.
Pero la duración de esa relación laboral no necesariamente se convirtió en seguridad para la vejez. “Los empleadores no te van a dar nada”, dice.
Las Cifras
De los 2.2 millones de trabajadoras del hogar que hay en Estados Unidos, solo 9.1% tiene el beneficio de un plan de retiro proporcionado por su empleador, según una estimación del Instituto de Políticas Económicas (EPI).
De ellas, apenas el 2% de las limpiadoras de casas y 3.5% de las niñeras tienen este tipo de beneficio.
Entre las trabajadoras de cuidado contratadas directamente por una familia la cifra es 6.6%, mientras que entre quienes trabajan a través de una agencia alcanza 13.1%.
Adicionalmente, cuando el trabajo se paga informalmente y los salarios no se reportan, esos ingresos pueden no quedar registrados para efectos del Seguro Social.
En 2026, un empleador que paga al menos $3.000 en efectivo durante el año a una trabajadora del hogar generalmente debe pagar y retener las contribuciones correspondientes al Seguro Social y Medicare.
Un plan de retiro con lo poco que tiene
Después de más de tres décadas trabajando, el plan de jubilación de Araceli, quien tiene un hijo pero vive sola, consta del pequeño cheque del Seguro Social, algo de dinero que ha logrado ahorrar durante los últimos cuatro años y la idea de irse a vivir a un apartamento barato.
Dice que ha conocido a otras trabajadoras del hogar mayores que viven de esa manera. Pagan poco de renta y servicios en inquilinatos. Araceli piensa que, cuando ya no pueda seguir limpiando casas, buscará uno de esos lugares en San Antonio porque no quiere ser una carga para su hijo.
“Ahí me voy a ir a vivir”, dice. Aunque no sabe cuándo será. No habla de una fecha de jubilación sino de un límite físico.
“Hasta que mi cuerpo aguante”, dice. Ese mismo cuerpo que durante más de treinta años ha sido una herramienta de trabajo.
¿Quién cuidará a quienes cuidan?
A Araceli lo que más le preocupa de envejecer no es solamente quedarse sin dinero. Es necesitar algún día lo mismo que ella ha proporcionado durante buena parte de su vida: cuidado.
“Me preocupa que voy a estar sola”, dice. “Que ojalá no necesite como un cuidado especial, que no tenga quien me ayude y que no tenga para pagar a alguien que me vaya a ayudar”.
Y su preocupación no es infundada. Araceli ya ha visto lo que puede ocurrir cuando una trabajadora del hogar envejece sin suficientes recursos.
Cuenta de compañeras que trabajaron durante años y que, al hacerse mayores o enfermarse, regresaron a sus países solo “a morir”, dice. Algunas habían ganado muy poco para ahorrar para la jubilación o enviaban la mayor parte de sus salarios a sus familias.
Ese problema también aparece entre las trabajadoras de cuidado en el hogar. Una investigación de UCLA sobre esta fuerza laboral en California encontró que el 74% de las personas encuestadas no tenía ningún tipo de ahorro personal para la jubilación. Más de la mitad tenía 50 años o más y el 63% dijo que sus ingresos no eran suficientes para cubrir los gastos de su hogar
Por eso, cuando Araceli piensa en las trabajadoras que vienen detrás de ella, les aconseja conocer sus derechos, entender cómo funciona el sistema de retiro, ahorrar cuando sea posible y cuidar la salud.
“Saber defenderse es una gran arma para sobrevivir”, dice.
Araceli todavía puede trabajar. Todavía tiene energía. Todavía puede entrar a una casa a las ocho de la mañana, limpiar durante seis horas y salir con 200 dólares. Y su jubilación sólo llegará cuando su cuerpo decida que ya no puede seguir.